

市税
令和3年度(2021年度)の税制改正(個人住民税)
令和3年度以降に適用される個人市民税、県民税について、主な改正事項をお知らせします。
給与所得控除・公的年金等控除から基礎控除への振替
働き方の多様化を踏まえ、様々な形で働く人を応援する観点から、特定の収入にのみ適用される給与所得控除および公的年金等控除の控除額が一律10万円引き下げられ、その代わりにどのような所得にでも適用される基礎控除の控除額が10万円引き上げられます。
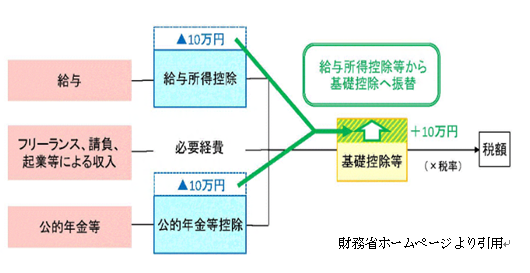
基礎控除の改正
(1)基礎控除額が10万円引き上げられます。
(2)前年の合計所得金額が2,400万円を超える納税義務者については、その合計所得金額に応じて控除額が減少していき、前年の合計所得金額が2,500万円を超える場合、基礎控除の適用はできなくなります。
| 納税者本人の合計所得金額 | 改正前 | 改正後 |
| 2,400万円以下 | 33万円 (所得制限なし) |
43万円 |
| 2,400万円超2,450万円以下 | 29万円 | |
| 2,450万円超2,500万円以下 | 15万円 | |
| 2,500万円超 | 0円(適用なし) |
給与所得控除の改正
(1)給与所得控除額が一律10万円引き下げられます。
(2)給与所得控除の上限額が適用される給与等の収入金額が850万円、その上限額が195万円にそれぞれ引き下げられます。なお、子育て世帯や介護世帯には負担が生じないよう、所得金額調整控除の措置が講じられます。
| 給与等の収入金額(A) | 改正前 | 改正後 |
| 162万5000円以下 | 65万円 | 55万円 |
| 162万5000円超180万円以下 | (A)×40% | (A)×40%-10万円 |
| 180万円超360万円以下 | (A)×30%+18万円 | (A)×30%+8万円 |
| 360万円超660万円以下 | (A)×20%+54万円 | (A)×20%+44万円 |
| 660万円超850万円以下 | (A)×10%+120万円 | (A)×10%+110万円 |
| 850万円超1,000万円以下 | 195万円 | |
| 1,000万円超 | 220万円 |
※給与等の収入金額が660万円未満の場合は、給与所得は上記の表によらず所得税法別表第5により求めます。
公的年金等控除の改正
(1)公的年金等控除額が一律10万円引き下げられます。
(2)公的年金等の収入金額が1,000万円を超える場合の公的年金控除について、195万5千円が上限とされました。
(3)公的年金等に係る雑所得以外の所得に係る合計所得金額が1,000万円を超える場合の公的年金等控除額については、控除額が減少していきます。
| 年齢区分 | 公的年金等の 収入金額(A) |
改正前 | 改正後 | ||
| 公的年金等に係る雑所得以外の所得に係る合計所得金額 | |||||
| 区分なし | 1,000万円以下 | 1,000万円超 2,000万円以下 |
2,000万円超 | ||
| 65歳未満 | 130万円以下 | 70万円 | 60万円 | 50万円 | 40万円 |
| 130万円超 410万円以下 |
(A)×25% +37万5千円 |
(A)×25% +27万5千円 |
(A)×25% +17万5千円 |
(A)×25% +7万5千円 |
|
| 410万円超 770万円以下 |
(A)×15% +78万5千円 |
(A)×15% +68万5千円 |
(A)×15% +58万5千円 |
(A)×15% +48万5千円 |
|
| 770万円超 1,000万円以下 |
(A)×5% +155万5千円 |
(A)×5% +145万5千円 |
(A)×5% +135万5千円 |
(A)×5% +125万5千円 |
|
| 1,000万円超 | 195万5千円 | 185万5千円 | 175万5千円 | ||
| 65歳以上 | 330万円以下 | 120万円 | 110万円 | 100万円 | 90万円 |
| 330万円超 410万円以下 |
(A)×25% +37万5千円 |
(A)×25% +27万5千円 |
(A)×25% +17万5千円 |
(A)×25% +7万5千円 |
|
| 770万円超 1,000万円以下 |
(A)×5% +155万5千円 |
(A)×5% +145万5千円 |
(A)×5% +135万5千円 |
(A)×5% +125万5千円 |
|
| 1,000万円超 | 195万5千円 | 185万5千円 | 175万5千円 | ||
所得金額調整控除の創設
所得金額調整控除とは、一定の給与所得者の総所得金額を計算する場合に、一定の金額を給与所得の金額から控除するというものです。所得金額調整控除には、次のとおり、二種類の控除があります。
1 子ども・特別障害者等を有する者等の所得金額調整控除
前年の給与等の収入金額が850万円を超え、次の(1)の(ア)~(ウ)のいずれかに該当する場合に、(2)の所得金額調整控除額を給与所得から控除するものです。
(1)適用対象者
(ア) 納税者本人が特別障害者に該当する
(イ) 年齢23歳未満の扶養親族を有する
(ウ) 特別障碍者である同一生計配偶者もしくは扶養親族を有する
(2)所得金額調整控除額
{前年の給与等の収入金額(1,000万円を超える場合には1,000万円)-850万円}×10%=控除額
2 給与所得と年金所得の双方を有する者に対する所得金額調整控除
次の(1)に該当する者の総所得金額を計算する場合に、(2)の所得金額調整控除額を給与所得から控除するものです。
(1)適用対象者
前年の給与所得控除後の給与等の金額と公的年金等に係る雑所得の金額がある給与所得者で、その合計額が10万円を超える者
(2)所得金額調整控除
{前年の給与所得(10万円を超える場合は10万円)+公的年金等に係る雑所得(10万円を超える場合は10万円)}-10万円=控除額
調整控除の改正
前年の合計所得金額が2,500万円を超える所得割の納税義務者については、調整控除の適用はされないこととなります。
未婚のひとり親に対する税制上の措置および寡婦(寡夫)控除の見直し
全てのひとり親家庭に対して公平な税制を実現する観点から、婚姻歴のあり・なしによる不公平や、男性のひとり親(寡夫)と女性のひとり親(寡婦)との間の不公平を解消するために、以下の措置が講じられました。
- ひとり親控除について 生計を一にする子(前年の総所得金額等が48万円以下)を有する全ての単身者について、「ひとり親控除」(控除額30万円)が適用されます。
- 寡婦控除の見直しについて 上記以外の寡婦については、引き続き寡婦控除として、控除額26万円を適用することとし、子以外の扶養親族を持つ寡婦についても、所得制限(合計所得500万円以下)を設けることとなりました。
- 個人住民税の非課税措置の見直しについて 1もしくは2に該当し、かつ、合計所得が135万円以下の未婚のひとり親について、非課税とすることとされました。
※1~3の措置について、住民票の続柄に「夫(未届)」「妻(未届)」の記載がある方は適用されません。
| 改正前 | 改正後 | |||||||||||
| 本人合計所得 | 500万円以下 | 500万円超 | 500万円以下 | 500万円超 | ||||||||
| 配偶関係 | 死別 | 離別 | 未婚 | 死別 | 離別 | 未婚 | 死別 | 離別 | 未婚 | |||
| 扶養親族 | 有 | 子 | 30万円 | 30万円 | ― | 26万円 | 26万円 | ― | 30万円 | 30万円 | 30万円 | ― |
| 子以外 | 26万円 | 26万円 | ― | 26万円 | 26万円 | ― | 26万円 | 26万円 | ― | ― | ||
| 無 | 26万円 | ― | ― | ― | ― | ― | 26万円 | ― | ― | ― | ||
| 改正前 | 改正後 | |||||||||||
| 本人合計所得 | 500万円以下 | 500万円超 | 500万円以下 | 500万円超 | ||||||||
| 配偶関係 | 死別 | 離別 | 未婚 | 死別 | 離別 | 未婚 | 死別 | 離別 | 未婚 | |||
| 扶養親族 | 有 | 子 | 26万円 | 26万円 | ― | ― | ― | ― | 30万円 | 30万円 | 30万円 | ― |
| 子以外 | ― | ― | ― | ― | ― | ― | ― | ― | ― | ― | ||
| 無 | ― | ― | ― | ― | ― | ― | ― | ― | ― | ― | ||
非課税基準および扶養親族等の合計所得金額等の改正
| 要件等 | 改正前 | 改正後 | |
| 同一生計配偶者および扶養親族の 合計所得金額要件 |
合計所得金額38万円以下 | 合計所得金額48万円以下 | |
| 配偶者特別控除に係る配偶者の 合計所得金額要件 |
合計所得金額38万円超 123万円以下 |
合計所得金額48万円超 133万円以下 |
|
| 勤労学生控除の合計所得金額要件 | 合計所得金額65万円以下 | 合計所得金額75万円以下 | |
| 均等割の非課税限度額の合計所得金額 | 同一生計配偶者又は扶養親族を有しない場合 | 合計所得金額が28万円 | 合計所得金額が28万円+10万円 |
| 同一生計配偶者又は扶養親族を有する場合 | 合計所得金額が28万円×(同一生計配偶者+扶養親族の数+1)+16万8千円 | 合計所得金額が28万円 ×(同一生計配偶者+扶養親族の数+1)+10万円+16万8千円 |
|
| 所得割の非課税限度額の総所得金額等 | 同一生計配偶者又は扶養親族を有しない場合 | 総所得金額等が35万円 | 総所得金額等が35万円+10万円 |
| 同一生計配偶者又は扶養親族を有する場合 | 総所得金額等が35万円×(同一生計配偶者+扶養親族の数+1)+32万円 | 総所得金額等が35万円 ×(同一生計配偶者+扶養親族の数+1)+10万円+32万円 |
|
| 担当課 | 市民環境部 収納課 |
|---|---|
| 所在地 | 〒883-8555 宮崎県日向市本町10番5号 |
| 電話 | 0982-66-1051 |
| FAX | |
| メール | shunou@hyugacity.jp |